Ir al contenido

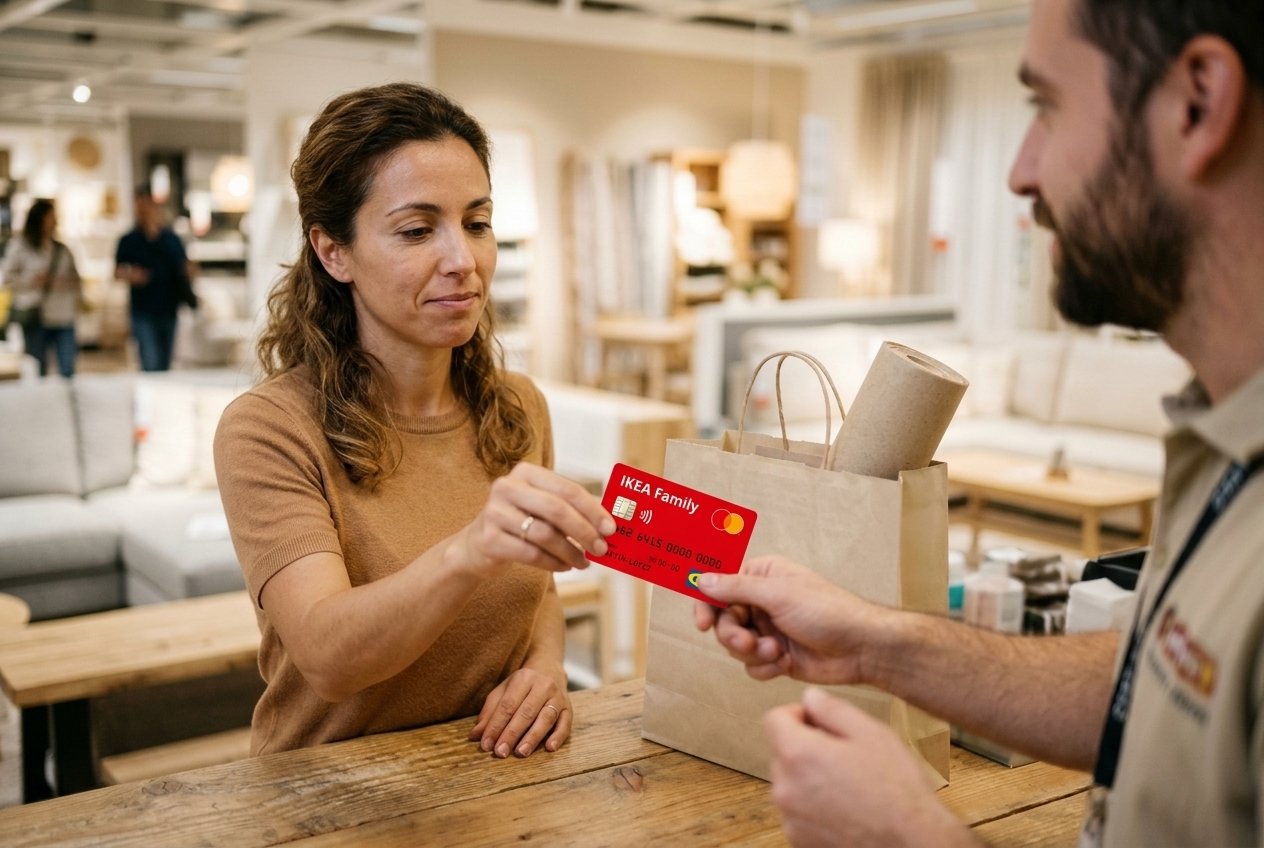
Muchas tarjetas revolving de tiendas se ofrecen en la caja o al financiar una compra, presentadas como “tarjeta de cliente” o “tarjeta de la tienda”. Si la tuya te deja pagar una cuota baja cada mes y los intereses se van sumando a la deuda, funciona como una tarjeta revolving. Y se reclama igual que la de un banco.
El problema es que muchas personas no saben que la tienen. La contrataron para aplazar una compra, para conseguir un descuento o porque se la ofrecieron al pagar, con prisa y entre muchos papeles. Años después, siguen pagando una cuota que apenas baja.
Te explicamos cómo reconocer estas tarjetas, a quién se reclaman y qué puedes recuperar.
📩 ¿Tienes una tarjeta de una tienda y no sabes qué contrataste? Revisamos tu contrato sin coste y te decimos si es revolving y si puedes reclamar. Cuéntanos tu caso
¿Por qué hay tantas tarjetas revolving de tiendas?
Como explica el Banco de España, el revolving es una forma de devolver el crédito, no un tipo de tarjeta. Las entidades suelen comercializarlo como “tarjeta de crédito” o con un nombre comercial, y a veces sin usar la palabra “revolving”. Lo cuenta en su artículo sobre cómo se comercializan las tarjetas revolving.
En las tiendas pasa a menudo. La tarjeta lleva el nombre y el logo del comercio, pero quien presta el dinero es una entidad financiera. La tienda la ofrece y la financiera concede el crédito.
Cómo saber si una de tus tarjetas de tienda es revolving
Estas son las señales más habituales:
- Pagas una cuota fija o un porcentaje de la deuda, y a veces puedes elegir cuánto pagar al mes.
- El crédito disponible se recupera a medida que pagas, y puedes volver a gastarlo.
- Los intereses se suman a lo que debes, y esa suma vuelve a generar intereses.
- La deuda apenas baja, aunque llevas tiempo pagando.
Encontrarás la forma de pago en el contrato y en los extractos mensuales. Si aparece “pago aplazado”, “cuota mensual” o “crédito revolvente”, es una señal clara.
No es lo mismo aplazar una compra que tener una revolving
Algunas tiendas ofrecen pagar una compra concreta en varios plazos, a veces sin intereses. El Banco de España lo distingue del revolving: el pago aplazado de una compra tiene un número de plazos definido. El revolving, en cambio, no tiene un final fijo. Lo explica en su artículo sobre cómo se abonan los pagos con tarjeta de crédito.
Si aplazaste una compra y terminaste de pagarla en los plazos acordados, probablemente no es revolving. Si la tarjeta siguió funcionando con cuota mensual para cualquier compra, sí puede serlo.
Cómo reclamar las tarjetas revolving de tiendas
Las tarjetas revolving de tiendas se reclaman por las mismas vías que cualquier otra revolving.
1. Por usura
Una tarjeta revolving es usuraria cuando su TAE supera en más de seis puntos el tipo medio que publicaba el Banco de España para estas tarjetas en el mes en que la contrataste. Es el criterio del Tribunal Supremo desde 2023. Te explicamos cómo hacer el cálculo en el artículo sobre cómo saber si tu tarjeta revolving es usuraria.
2. Por falta de transparencia
Aunque la TAE no llegue a ese límite, las cláusulas pueden ser abusivas si no te explicaron con claridad el interés y cómo funciona el sistema revolving. Así lo establecieron dos sentencias de Pleno del Supremo en enero de 2025, y una de ellas trataba sobre una tarjeta de Oney. Eso sí, la falta de transparencia no anula la cláusula de forma automática: hay que analizar cada contrato.
Si quieres ver cómo ha ido evolucionando el criterio de los tribunales, lo repasamos en el artículo sobre las sentencias del Supremo sobre tarjetas revolving.
⚖️ ¿Crees que tu tarjeta de tienda es revolving? Revisamos tu caso gratis: comprobamos la forma de pago, la TAE y la información que te dieron al contratarla. Solicita la revisión
Ejemplos de tarjetas revolving de tiendas
Entre las tarjetas revolving más usadas en España hay varias vinculadas a tiendas, como Carrefour Pass, IKEA Visa o la tarjeta de Alcampo de Oney. Si tienes una Carrefour Pass, te lo explicamos en detalle en el artículo sobre la tarjeta revolving Carrefour Pass.
En cualquier caso, lo que importa no es la tienda, sino cómo funciona el crédito. Una tarjeta de grandes almacenes, de una tienda de muebles, de electrónica o de deporte puede ser revolving o no. Para saberlo hay que mirar el contrato.
¿Qué puedes recuperar?
Depende de la vía por la que se reclame:
- Si la tarjeta es usuraria, el contrato es nulo y solo tienes que devolver lo que gastaste con ella. Lo que pagaste por encima, en intereses y comisiones, se te devuelve.
- Si las cláusulas son abusivas por falta de transparencia, dejan de aplicarse, y lo cobrado por ellas también puede reclamarse.
Hay un límite importante. Según el Supremo, la devolución alcanza los pagos de los cinco años anteriores a la reclamación. Por eso conviene no esperar.
¿Qué documentos conviene tener?
- El contrato de la tarjeta, aunque lo firmaras en la tienda.
- Los extractos mensuales, que muestran lo que gastaste, lo que pagaste y los intereses.
- Un certificado de movimientos, que puedes pedir a la entidad financiera si no conservas los extractos.
Si no tienes el contrato, puedes pedir una copia a la entidad que emitió la tarjeta. Si te cuesta conseguirlo, podemos ayudarte.
¿Cómo te ayuda Jaque Legal a reclamar tu tarjeta de tienda?
1. Revisamos tu contrato
Comprobamos si tu tarjeta funciona como revolving y qué vía de reclamación encaja.
2. Calculamos el alcance de la reclamación
Comparamos tu TAE con el tipo medio de ese mes y calculamos lo que pagaste de más dentro del plazo.
3. Reclamamos a la entidad financiera
Primero buscamos un acuerdo extrajudicial, es decir, sin pasar por el juzgado. Te informamos de cada respuesta de la entidad.
4. Acudimos a los tribunales si hace falta
Si la entidad no ofrece una solución justa, valoramos contigo la vía judicial y llevamos el procedimiento de principio a fin.
Preguntas frecuentes sobre tarjetas revolving de tiendas
¿Las tarjetas revolving de tiendas se reclaman a la tienda o a la financiera?
A la entidad financiera que emitió la tarjeta y te concedió el crédito. La tienda solo la ofrecía.
¿Y si solo aplacé una compra sin intereses?
Si era una compra concreta con un número fijo de plazos y sin intereses, normalmente no es revolving. Si la tarjeta siguió funcionando con cuota mensual, conviene revisarla.
¿Puedo reclamar si ya no uso la tarjeta?
Sí, se puede revisar. Lo que recuperes dependerá de cuándo hiciste los pagos, porque la devolución alcanza los cinco años anteriores a la reclamación.
¿Cuánto cuesta reclamar con Jaque Legal?
Trabajamos a éxito. No pagas nada hasta el final del procedimiento y, si no hay resultado favorable, no pagas.
¿Cuánto tarda una reclamación?
La fase extrajudicial suele resolverse en dos a cuatro meses. Si hay que ir a juicio, el plazo medio está entre seis y doce meses.
¿Tienes alguna de estas tarjetas revolving de tiendas?
Si te la ofrecieron en una tienda, pagas una cuota baja cada mes y la deuda apenas baja, puede ser una revolving. Se reclama igual que la de un banco: por usura o por falta de transparencia.
Escríbenos y revisamos tu tarjeta contigo. Revisamos tu caso gratis.