Ir al contenido

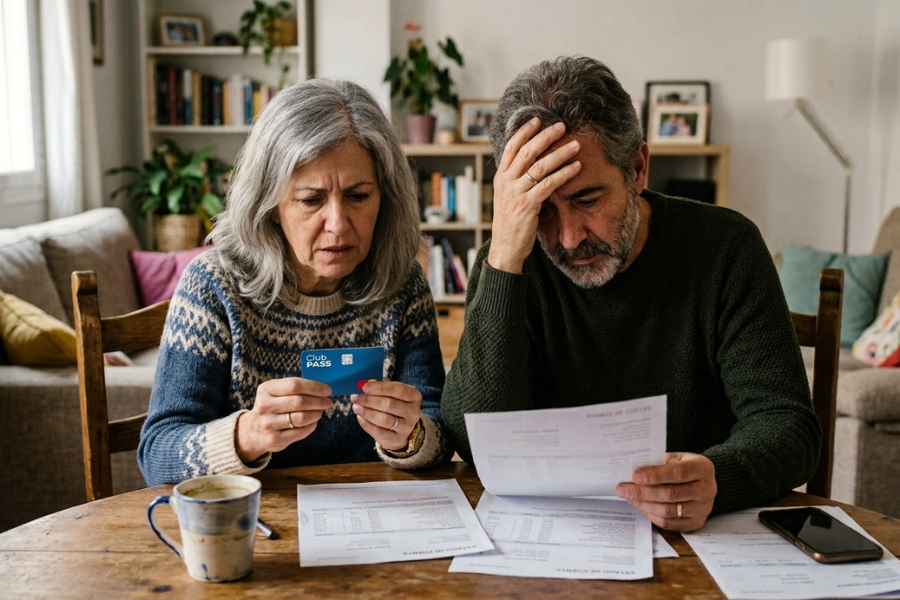
La tarjeta Carrefour Pass permite distintas modalidades de pago. Entre ellas se encuentra la línea de crédito revolving, que permite devolver las cantidades dispuestas mediante cuotas mensuales.
Aunque la cuota pueda parecer asumible, cuando se utiliza una modalidad revolving la deuda puede prolongarse durante mucho tiempo. Esto ocurre especialmente cuando la cuota es reducida en relación con el saldo pendiente, ya que una parte importante del pago puede destinarse a intereses y la amortización del capital avanza lentamente.
En Jaque Legal atendemos consultas de personas que llevan años pagando su tarjeta Carrefour Pass y comprueban que la deuda apenas disminuye. En estos casos, conviene revisar las condiciones concretas del contrato para determinar si existe alguna vía de reclamación.
¿Cómo funciona la tarjeta revolving Carrefour Pass?
La tarjeta Carrefour Pass ofrece, entre otras opciones, el pago a fin de mes y el pago mediante crédito. En esta segunda modalidad, las disposiciones de la línea de crédito se devuelven mediante cuotas mensuales. Carrefour identifica expresamente esta línea de crédito como revolving en su información contractual.
El funcionamiento de una tarjeta revolving hace que el crédito disponible se vaya renovando a medida que se realizan pagos. Al mismo tiempo, la deuda puede aumentar por nuevas disposiciones, intereses, comisiones y otros gastos que se incorporen al crédito.
El problema puede aparecer cuando se mantiene una cuota baja durante mucho tiempo. En ese caso, la amortización del capital puede ser muy lenta y el coste total del crédito aumentar considerablemente.
Si llevas años pagando y la deuda apenas disminuye, puede ser conveniente analizar el contrato con detalle.
¿Qué problemas puede tener una tarjeta revolving Carrefour Pass?
No todas las reclamaciones de tarjetas revolving se basan en el mismo motivo. Al estudiar un contrato pueden ser relevantes cuestiones como el tipo de interés aplicado, la posible existencia de usura y la transparencia de las condiciones de contratación.
Por eso, no basta con saber que se trata de una tarjeta Carrefour Pass. Es necesario revisar el contrato concreto y la fecha en la que se contrató.
¿Cuándo puede existir usura?
El Tribunal Supremo estableció en 2023 un criterio específico para las tarjetas de crédito en modalidad revolving. Para valorar si el interés es notablemente superior al normal del dinero, debe compararse el interés pactado con el tipo medio correspondiente a esta categoría de crédito.
Como criterio establecido por el Supremo para estos contratos, la diferencia relevante es superior a 6 puntos porcentuales respecto del tipo medio de mercado, teniendo en cuenta las particularidades de la comparación entre TAE y TEDR.
Por tanto, no es suficiente con afirmar que una tarjeta tiene un interés elevado. Hay que comparar el tipo concreto del contrato con el dato correspondiente a la fecha de contratación.
¿Y la falta de transparencia?
La transparencia constituye una cuestión diferente.
En las tarjetas revolving puede ser relevante analizar si el consumidor recibió información suficiente para comprender el funcionamiento del crédito, el efecto de la cuota elegida y la duración potencial de la deuda.
El propio Banco de España destaca la importancia de que el titular pueda conocer cómo se amortiza la deuda y cuánto tiempo puede tardar en devolverla. Además, la normativa establece determinadas obligaciones de información durante la vida del crédito.
Por eso, usura y falta de transparencia no deben confundirse: son cuestiones jurídicas distintas y cada una requiere su propio análisis.
¿Se puede reclamar una tarjeta Carrefour Pass?
Puede ser posible reclamar tanto si la tarjeta sigue activa como si ya ha sido cancelada. Sin embargo, las posibilidades dependen del contrato, la fecha de contratación, los intereses aplicados y la vía jurídica que pueda ejercitarse.
También es importante tener en cuenta los plazos.
En su sentencia 350/2025, el Tribunal Supremo estableció que, en un crédito revolving, la acción para reclamar las cantidades pagadas en exceso sobre el capital dispuesto nace respecto de cada pago mensual. En ese caso, el Supremo fijó que podían reclamarse las cantidades pagadas en exceso durante los cinco años anteriores a la reclamación extrajudicial o a la demanda, con las particularidades derivadas de la suspensión de plazos durante la pandemia.
Por eso, que una tarjeta sea antigua o esté cancelada no significa por sí solo que no pueda revisarse, pero tampoco debe asumirse que todo lo pagado puede reclamarse sin límite temporal.
Si has tenido una Carrefour Pass durante varios años, podemos revisar tu situación y valorar qué acción puede corresponder.
¿Qué puedes recuperar?
Las consecuencias dependen de la vía jurídica que resulte aplicable.
En una reclamación basada en usura, la nulidad del contrato puede producir efectos restitutorios: el consumidor debe devolver el capital efectivamente dispuesto y pueden tener que restituirse las cantidades abonadas que excedan de ese capital, de acuerdo con las circunstancias del caso.
La cantidad concreta no puede determinarse simplemente sumando todos los intereses de los recibos. Es necesario revisar los movimientos de la tarjeta y realizar el cálculo correspondiente.
Por eso, antes de iniciar una reclamación, conviene estudiar tanto el contrato como la evolución de la deuda.
El riesgo de reclamar una tarjeta revolving sin asesoramiento jurídico
Las tarjetas revolving pueden plantear distintas cuestiones jurídicas y económicas. Un error frecuente es limitarse a comprobar si el interés parece elevado sin tener en cuenta la fecha del contrato, el tipo medio aplicable y las condiciones concretas de la operación.
Además, la reclamación por usura y el análisis de transparencia no son exactamente lo mismo.
Un estudio jurídico permite determinar qué cuestiones pueden ser relevantes en tu caso antes de iniciar una reclamación.
En Jaque Legal revisamos tu tarjeta revolving Carrefour Pass
Si tienes o has tenido una tarjeta revolving Carrefour Pass y llevas años pagando intereses, en Jaque Legal podemos estudiar tu documentación y valorar si existen motivos para reclamar.
Analizamos el contrato, el tipo de interés, los movimientos y las circunstancias de la contratación para determinar qué vía puede ser aplicable.
Puedes ponerte en contacto con nosotros para realizar un estudio inicial sin coste y sin compromiso.