Ir al contenido

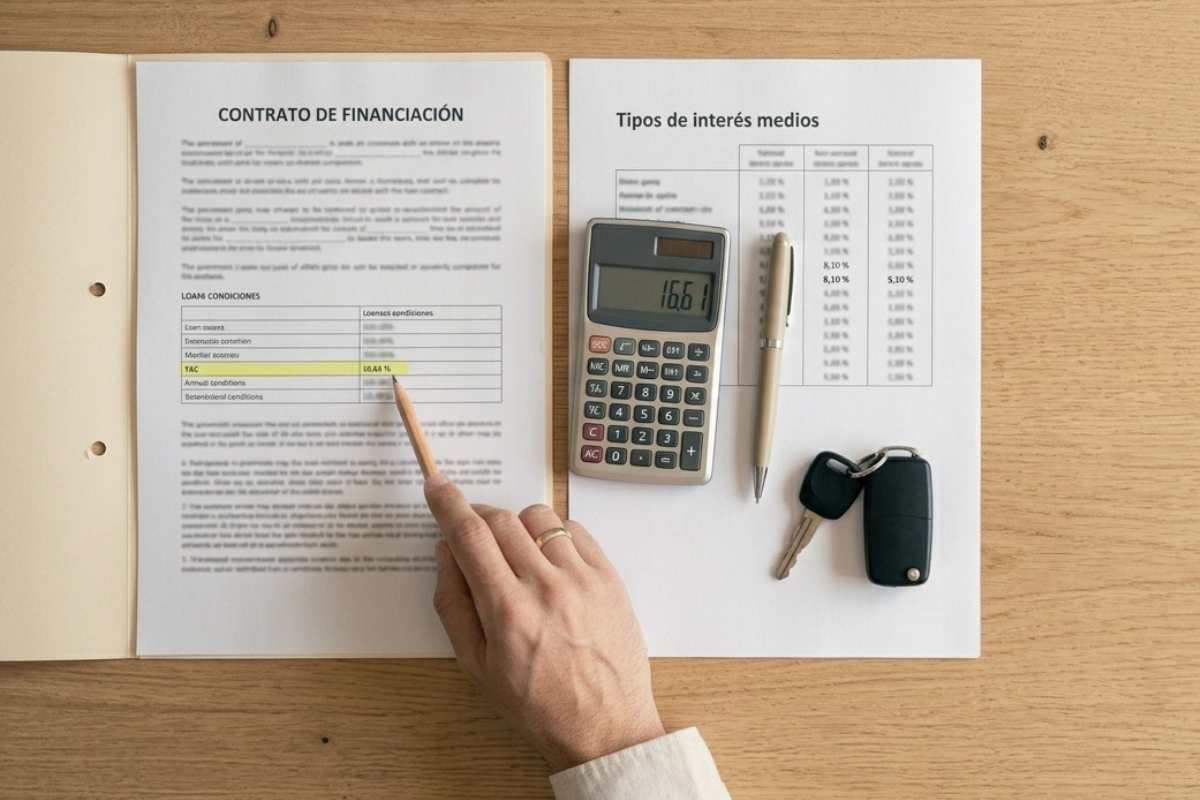
Puedes reclamar la financiación de tu coche por usura cuando el interés es notablemente superior al normal del dinero y desproporcionado con las circunstancias del caso. Si se declara usurario, el préstamo es nulo y solo tienes que devolver el capital que recibiste.
La dificultad está en saber cuándo un interés cruza esa línea. La ley no fija un porcentaje, así que la respuesta depende de con qué se compare y de la fecha en que firmaste.
Además, en las financiaciones de coche el interés pactado no siempre cuenta toda la historia. Los seguros y comisiones incluidos en el préstamo pueden elevar el coste real por encima de lo que parece.
📩 Comprobamos si el interés de tu financiación es usurario. Comparamos la TAE de tu préstamo con el tipo medio aplicable en la fecha en que lo firmaste. Cuéntanos tu caso
¿Qué es un préstamo usurario según la ley?
La Ley de Represión de la Usura, de 1908, sigue vigente y se aplica a la financiación de coches. Su artículo 1 declara nulo el préstamo con un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso.
Además, su artículo 9 extiende esa protección a cualquier operación equivalente a un préstamo, sea cual sea la forma del contrato. Por tanto, da igual que la financiación se llame préstamo, crédito o pago aplazado.
Tampoco tienes que demostrar que aceptaste el préstamo por necesidad o inexperiencia. El Supremo ha aclarado que basta con que el interés sea notablemente superior al normal del dinero (STS 366/2026, de 9 de marzo).
La usura es una de las vías para reclamar la financiación del coche, y la misma ley se aplica a otros productos, como los microcréditos con intereses usurarios. Lo que cambia en cada caso es la referencia con la que se compara el interés.
¿Cómo se sabe si la financiación de tu coche es usuraria?
No basta con que el interés parezca alto. Hay que compararlo con el “interés normal del dinero” en el momento de la firma.
1. Se compara con el tipo medio de la categoría más específica
El Tribunal Supremo toma como referencia el tipo medio que publica el Banco de España para la categoría que más se parece a tu operación (STS 149/2020 y STS 366/2026). En una financiación de coche, suele ser la de créditos al consumo del mismo plazo. Por ejemplo, una Audiencia comparó una financiación a 84 meses con el tipo medio de los créditos al consumo a más de cinco años.
Puedes ver de dónde salen esos datos en la explicación del Banco de España sobre los tipos de interés que aplican las entidades.
2. Se usa la fecha del contrato
El tipo medio cambia con los años. Así, la comparación se hace con el dato del momento en que firmaste, no con el actual.
3. Se valora cuánto se aleja de esa media
Para las tarjetas revolving, el Supremo fijó que la diferencia es relevante cuando supera seis puntos porcentuales (STS 258/2023, de 15 de febrero). En 2026 aplicó esa misma referencia a un préstamo personal con un tipo medio inferior al 15 %. Anuló un préstamo al 16,61 % TAE cuando el tipo medio era del 8,10 % (STS 366/2026, de 9 de marzo).
Antes de esa sentencia, algunas Audiencias usaban otros criterios, como el doble del tipo medio. Un error frecuente es comparar el interés del contrato con un porcentaje leído en internet, sin la fecha ni la categoría correctas. Si quieres saber cómo queda tu préstamo frente al tipo medio de su fecha, podemos hacer esa comparación contigo.
¿Por qué la TAE real puede cambiar el resultado?
La comparación se hace con la TAE de tu préstamo. Según la Ley 16/2011, la TAE debe incluir el coste de los seguros cuando la financiación dependía de contratarlos.
Si tu seguro era condición para darte el préstamo y no se sumó a la TAE, la TAE real es más alta que la firmada. Así, la distancia con el tipo medio también crece, y un préstamo que parecía normal puede acercarse al umbral de la usura.
Ahora bien, no todos los seguros cuentan. Algunas Audiencias han excluido de la TAE los seguros y comisiones que no condicionaban el préstamo. De ahí que la usura y los seguros se analicen a menudo juntos, como explicamos al hablar de cómo reclamar la financiación del coche por seguros.
¿Qué recuperas si se declara la usura?
1. El préstamo es nulo
Según el artículo 3 de la ley, solo debes devolver la suma que recibiste. Es decir, dejas de deber los intereses y las comisiones.
2. La financiera devuelve lo que pagaste de más
Si entre cuotas e intereses ya pagaste más que el capital, la financiera debe devolverte la diferencia. Recuperas, por tanto, lo abonado por encima de lo que te prestaron.
3. Hay un límite temporal para esa devolución
El Supremo distingue dos acciones. La nulidad del préstamo usurario no prescribe. En cambio, la devolución de lo pagado de más prescribe a los cinco años (STS 350/2025, de 5 de marzo).
En la práctica, se recuperan las cantidades pagadas en los cinco años anteriores a la reclamación. Calcular qué pagos entran en ese plazo exige revisar fechas y recibos uno a uno, y un error puede dejar fuera dinero recuperable.
⚖️ ¿Cuánto podrías recuperar? Revisamos tu contrato y tus pagos para calcular qué cantidades entran en el plazo de reclamación. Solicita la revisión
¿Puedes reclamar la financiación del coche por usura si ya la pagaste?
Puede ser posible, porque la nulidad no prescribe. Sin embargo, el límite de cinco años afecta a lo que puedes recuperar, así que el momento de reclamar importa. Lo explicamos con más detalle en el artículo sobre si puedes reclamar la financiación del coche ya pagado.
¿Y si financiaste el coche como autónomo o para tu empresa?
La Ley 16/2011, de crédito al consumo, protege solo a consumidores. En cambio, la Ley de usura habla de “todo contrato de préstamo” y no se limita a particulares. Por tanto, un autónomo o una empresa también pueden plantear esta vía.
Eso sí, la valoración del interés y de las circunstancias puede ser distinta cuando el préstamo es para un negocio. Si financiaste el coche para tu actividad, conviene que estudiemos tu caso antes de descartar la reclamación.
¿Cómo puede ayudarte Jaque Legal a reclamar la financiación del coche por usura?
1. Identificamos la referencia correcta
Localizamos el tipo medio aplicable a tu financiación según su plazo y la fecha de la firma.
2. Calculamos la TAE real
Revisamos si los seguros o las comisiones elevan el coste por encima de la TAE del contrato.
3. Cuantificamos lo que puedes recuperar
Separamos los pagos que entran en el plazo de cinco años de los que quedan fuera.
4. Reclamamos a la financiera y, si hace falta, acudimos al juzgado
Primero buscamos un acuerdo extrajudicial. Si no prospera, valoramos contigo la vía judicial. Trabajamos a éxito: no pagas nada hasta el final del procedimiento.
Preguntas frecuentes sobre reclamar financiación coche por usura
¿A partir de qué interés es usura un préstamo de coche?
La ley no fija un porcentaje. Como referencia, el Supremo considera notablemente superior un interés que supera en más de seis puntos el tipo medio de la fecha.
¿Puedo reclamar financiación coche por usura si mi TAE no parece alta?
Puede que sí, si un seguro que condicionaba el préstamo quedó fuera de la TAE. Hay que recalcularla antes de descartarlo.
¿Tengo que devolver el coche si se anula el préstamo?
La nulidad por usura afecta al préstamo: tu obligación con la financiera pasa a ser devolver la suma recibida. La compra del coche la hiciste en otro contrato, con el vendedor.
¿Puedo reclamar también los seguros fuera de la TAE?
Sí. Son vías distintas y pueden plantearse sobre el mismo contrato si su revisión lo justifica.
¿Cuánto tarda la reclamación?
La fase extrajudicial suele resolverse en dos a cuatro meses. Si hay que ir a juicio, el plazo medio está entre seis y doce meses.
¿Crees que tu préstamo de coche tiene un interés abusivo?
Si el interés de tu financiación se aleja mucho del tipo medio de su fecha, el préstamo puede ser usurario. En ese caso, solo deberías el capital y podrías recuperar lo pagado de más en los últimos cinco años.
Reclamar la financiación del coche por usura empieza por hacer bien la comparación. Escríbenos y revisamos tu contrato gratis.